한국은행이 7월과 8월 두 달 연속 기준금리를 올려 기준금리가 연 3.00%가 됐습니다. 다음 금리 결정은 10월 22일(목)입니다. 시장에서는 추가 인상 가능성도 거론되고 있어, 대출이 있는 집이라면 “내 이자는 얼마나 늘까”가 가장 궁금할 수밖에 없습니다.
이 글에서는 대출 금액별로 금리가 0.25%p, 0.5%p, 1%p 오르면 한 달 이자가 얼마나 늘어나는지 직접 계산했습니다. 원리금을 같이 갚는 주택담보대출의 월 상환액 변화, 기준금리가 내 대출금리에 반영되는 시점, 이자를 줄이는 방법까지 정리했습니다.

2026년 기준금리, 어떻게 움직였나
| 결정일 | 기준금리 | 변화 |
|---|---|---|
| 7월 16일 | 2.50% → 2.75% | 0.25%p 인상 |
| 8월 27일 | 2.75% → 3.00% | 0.25%p 인상 (두 달 연속) |
| 10월 22일 (예정) | ? | 인상 또는 동결 |
| 11월 26일 (예정) | ? | 올해 마지막 결정 |
- 한국은행은 8월 인상 때 물가 상승에 미리 대응한다는 이유를 들었고, 올해 성장률 전망은 2.6%에서 3.3%로 올렸습니다.
- 10월 결정 결과는 아직 정해지지 않았습니다. 결과가 나오면 이 글을 업데이트하겠습니다.
금리가 오르면 한 달 이자는 얼마나 늘까? (이자만 내는 경우)
신용대출, 전세대출, 만기일시상환 대출처럼 이자만 내는 대출 기준입니다.
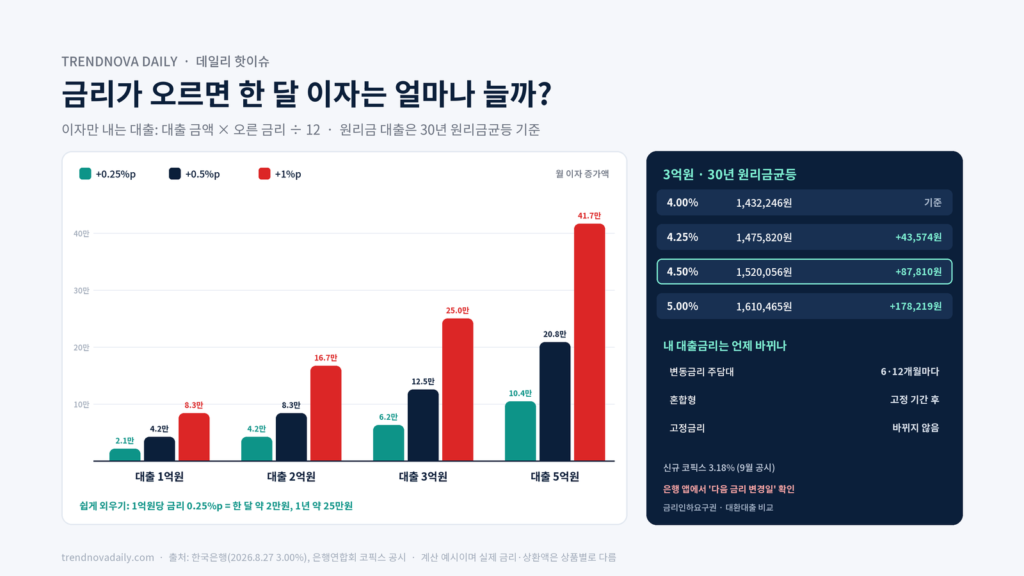
계산식: 대출 금액 × 오른 금리 ÷ 12
| 대출 금액 | 0.25%p 오르면 | 0.5%p 오르면 | 1%p 오르면 |
|---|---|---|---|
| 1억원 | 월 +20,833원 | 월 +41,667원 | 월 +83,333원 |
| 2억원 | 월 +41,667원 | 월 +83,333원 | 월 +166,667원 |
| 3억원 | 월 +62,500원 | 월 +125,000원 | 월 +250,000원 |
| 5억원 | 월 +104,167원 | 월 +208,333원 | 월 +416,667원 |
쉽게 외우는 법: 1억원당 금리 0.25%p = 한 달 약 2만원.
원리금을 같이 갚는 주택담보대출이라면? (30년 원리금균등)
주택담보대출은 보통 원금과 이자를 매달 같이 갚습니다(원리금균등상환). 30년 만기 기준으로 금리별 월 상환액을 계산했습니다.
| 대출 금리 | 2억원 월 상환액 | 3억원 월 상환액 | 3억원, 4.0% 대비 |
|---|---|---|---|
| 4.00% | 954,831원 | 1,432,246원 | 기준 |
| 4.25% | 983,880원 | 1,475,820원 | 월 +43,574원 |
| 4.50% | 1,013,371원 | 1,520,056원 | 월 +87,810원 |
| 5.00% | 1,073,643원 | 1,610,465원 | 월 +178,219원 |
- 원리금균등은 원금도 같이 갚기 때문에, 같은 금리 인상이라도 이자만 내는 대출보다 월 부담 증가폭이 조금 작습니다.
- 그래도 3억원 대출에 금리가 0.5%p 오르면 1년에 약 105만원이 더 나갑니다.
기준금리가 오르면 내 대출금리는 언제 오를까?
기준금리가 올랐다고 내 대출금리가 바로 같은 폭으로 오르지는 않습니다. 대출 종류에 따라 다릅니다.
| 대출 종류 | 금리가 바뀌는 시점 | 기준 금리 |
|---|---|---|
| 변동금리 주담대 | 약정한 주기(보통 6개월 또는 12개월)마다 | 코픽스(COFIX) 등 |
| 혼합형(고정 후 변동) | 고정 기간(보통 5년)이 끝난 뒤부터 | 금융채 등 |
| 고정금리 | 바뀌지 않음 | – |
| 신용대출(변동) | 보통 3~12개월마다 | 금융채 등 |
- 코픽스(COFIX)는 은행들이 돈을 빌려 오는 비용을 모은 지표로, 기준금리를 따라 움직입니다. 9월 공시된 신규취급액 기준 코픽스는 3.18%로 4개월 연속 오르다 멈췄습니다.
- 변동금리 대출은 “금리 변경일”이 언제인지가 가장 중요합니다. 은행 앱의 대출 상세 화면에서 다음 금리 변경일을 확인하세요.
대출이자 줄이는 5가지 방법
- 금리인하요구권 신청: 월급이 올랐거나, 승진했거나, 신용점수가 올랐다면 은행에 금리를 내려 달라고 요구할 수 있습니다. 은행 앱에서 신청할 수 있고, 거절돼도 불이익이 없습니다.
- 대출 갈아타기(대환대출) 비교: 온라인 대환대출 서비스로 다른 은행의 더 낮은 금리를 비교할 수 있습니다. 중도상환수수료가 있는지 먼저 확인하세요.
- 여윳돈으로 일부 상환: 금리가 오르는 시기에는 예금 이자보다 대출 이자가 더 높은 경우가 대부분입니다. 비상금을 뺀 여윳돈은 대출을 줄이는 데 쓰는 것이 유리할 수 있습니다.
- 변동과 고정 다시 따져 보기: 금리가 더 오를 것 같다면 고정금리 전환을 검토할 수 있습니다. 다만 고정금리가 처음엔 더 높을 수 있으니 은행 상담을 받아 보세요.
- 우대금리 조건 챙기기: 급여이체, 카드 사용 같은 우대 조건이 빠져 있으면 금리가 올라갈 수 있습니다.
금리가 오르면 반대로 예금 이자는 늘어납니다. 금액별 세후 이자는 예금·적금 이자 계산표에 정리했습니다. 내 집 마련을 준비 중이라면 청약 가점표 2026도 함께 확인하세요.
자주 묻는 질문 (FAQ)
Q1. 현재 기준금리는 몇 %인가요?
연 3.00%입니다. 7월(2.75%)과 8월(3.00%)에 두 달 연속 0.25%p씩 올랐습니다.
Q2. 다음 기준금리 발표는 언제인가요?
10월 22일(목)이고, 올해 마지막 결정은 11월 26일(목)입니다.
Q3. 대출 1억원에 금리가 0.25%p 오르면 이자가 얼마나 늘어나나요?
이자만 내는 대출이라면 한 달 약 2만 833원, 1년이면 약 25만원 늘어납니다.
Q4. 기준금리가 오르면 내 주담대 금리도 바로 오르나요?
아닙니다. 변동금리 대출은 약정한 금리 변경일(보통 6개월 또는 12개월)에 코픽스 같은 기준 금리를 반영해 바뀝니다. 고정금리는 바뀌지 않습니다.
Q5. 금리인하요구권은 어떻게 쓰나요?
월급이 오르거나 신용점수가 좋아졌을 때 은행 앱이나 창구에서 신청합니다. 은행은 심사 결과를 알려 줘야 하고, 거절돼도 불이익은 없습니다.
마무리
- 기준금리: 연 3.00% (7월·8월 연속 인상), 다음 결정 10월 22일
- 이자만 내는 대출: 1억원당 0.25%p = 월 약 2만원
- 3억원 30년 주담대: 4.0% → 4.5%면 월 약 8만 8천원 증가
- 내 금리 변경일: 은행 앱에서 확인 (보통 6개월·12개월)
- 대응: 금리인하요구권, 대환대출 비교, 여윳돈 상환
10월 22일 결과가 나오기 전에 내 대출의 금리 변경일과 금리 종류부터 확인해 두세요. 숫자를 알면 대응이 훨씬 쉬워집니다.
이 글은 2026년 10월 13일 기준 한국은행 발표와 공개 자료를 바탕으로 계산한 예시이며, 투자·대출 권유가 아닙니다. 실제 대출금리와 상환액은 은행, 상품, 신용도, 상환 방식에 따라 다릅니다. 정확한 내용은 거래 은행에 확인하세요.