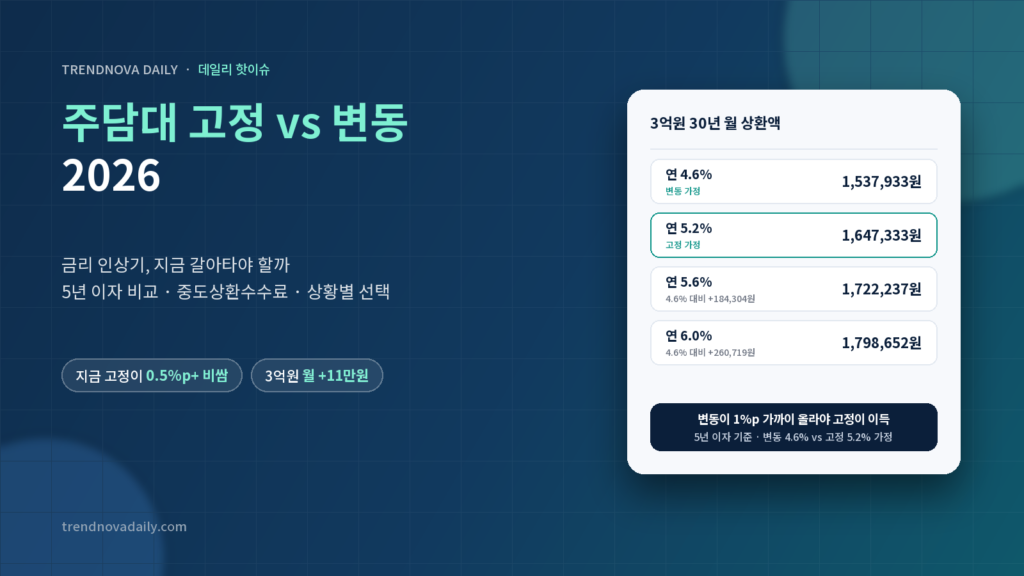
기준금리는 7월과 8월 두 달 연속 올라 연 3.00%가 됐고, 시장에서는 연말과 내년 초에 추가 인상 가능성까지 이야기하고 있습니다. 그러면서 주택담보대출이 있는 사람들의 고민이 하나로 모입니다. “지금 변동금리인데, 고정으로 갈아타야 하나?”
결론부터 말하면, 지금은 고정금리가 변동금리보다 처음부터 더 비쌉니다. 그래서 금리가 “조금” 오르는 정도라면 변동금리가 오히려 쌀 수 있습니다. 이 글은 3억원 30년 대출을 예로 금리가 얼마나 올라야 고정이 이득인지 5년치 이자를 직접 계산했습니다. 갈아탈 때 드는 중도상환수수료도 함께 정리했습니다.
고정 vs 변동, 기본 차이
| 구분 | 변동금리 | 혼합형 (5년 고정 후 변동) | 순수 고정금리 |
|---|---|---|---|
| 금리가 바뀌는 때 | 6개월 또는 12개월마다 | 5년 동안 고정, 이후 변동 | 만기까지 고정 |
| 기준이 되는 금리 | 코픽스(COFIX) 등 | 금융채 5년물 등 | 상품별 |
| 금리가 오를 때 | 이자 증가 | 5년 동안은 그대로 | 그대로 |
| 금리가 내릴 때 | 이자 감소 | 5년 동안은 그대로 | 그대로 |
| 지금(2026년 10월) 금리 수준 | 상대적으로 낮음 | 상대적으로 높음 | 상품이 적음 |
은행에서 “고정금리”라고 부르는 상품은 대부분 5년 고정 후 변동으로 바뀌는 혼합형입니다.
지금 금리 수준: 고정이 더 비싸다
대출 비교 플랫폼 집계를 보면 10월 초 기준 변동형은 연 4.60~5.25%, 고정 기간이 있는 상품은 연 5.31~5.81% 수준입니다. 금리가 오를 거라는 예상이 이미 고정금리에 반영돼 있어서, 고정금리가 0.5%p 이상 높습니다.
이 글의 계산은 이 범위를 참고해 변동 연 4.6%, 고정(혼합형) 연 5.2%로 가정했습니다. 실제 금리는 은행, 신용도, 우대 조건에 따라 다릅니다.
3억원 30년 대출, 월 상환액 비교
| 금리 | 월 상환액 | 연 4.6% 대비 |
|---|---|---|
| 연 4.6% (변동 가정) | 1,537,933원 | 기준 |
| 연 4.9% | 1,592,180원 | +54,247원 |
| 연 5.2% (고정 가정) | 1,647,333원 | +109,400원 |
| 연 5.6% | 1,722,237원 | +184,304원 |
| 연 6.0% | 1,798,652원 | +260,719원 |
지금 고정으로 갈아타면 첫 달부터 매달 약 11만원을 더 냅니다. 변동금리가 0.6%p 넘게 올라야 겨우 같아집니다.
5년 동안 이자는? 금리 시나리오별 계산
변동금리는 6개월마다 바뀐다고 가정하고, 고정(5.2%)을 5년 유지했을 때와 5년간 낸 이자 총액을 비교했습니다.
| 변동금리 시나리오 | 변동 5년 이자 | 고정 (5.2%) 5년 이자 | 어느 쪽이 이득? |
|---|---|---|---|
| 4.6% 그대로 유지 | 약 6,616만원 | 약 7,510만원 | 변동이 약 894만원 이득 |
| 6개월 뒤 +0.25%p, 1년 뒤 +0.5%p (5.1%) | 약 7,242만원 | 약 7,510만원 | 변동이 약 268만원 이득 |
| 1년 뒤 +1.0%p (5.6%) | 약 7,870만원 | 약 7,510만원 | 고정이 약 360만원 이득 |
| 1년 반 뒤 +1.5%p (6.1%) | 약 8,383만원 | 약 7,510만원 | 고정이 약 873만원 이득 |
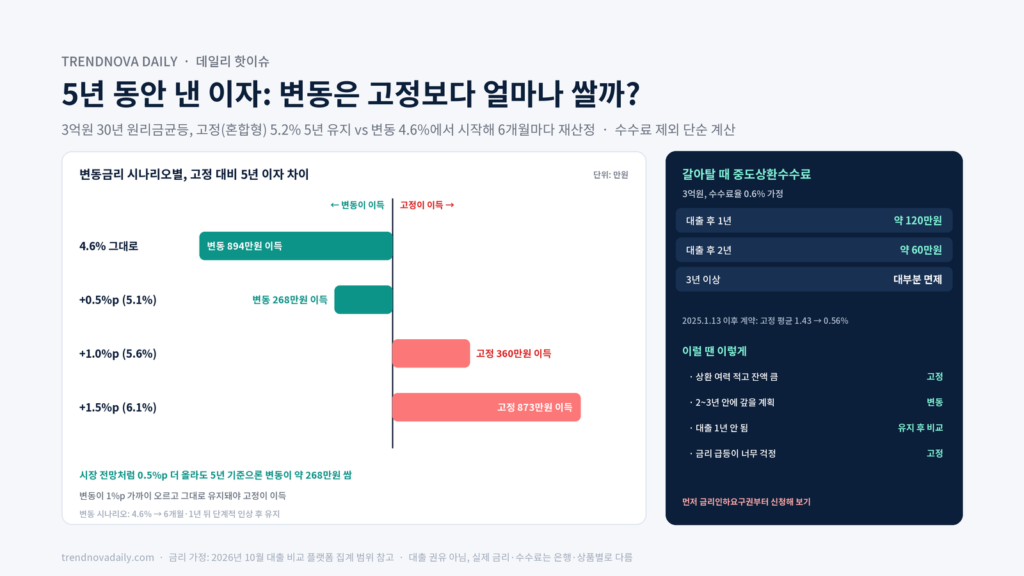
※ 3억원, 30년 원리금균등, 변동은 6개월마다 남은 원금 기준으로 재계산. 세금·수수료 제외 단순 계산.
이번에 계산하면서 가장 의외였던 건, 시장 전망처럼 금리가 0.5%p 더 오르더라도 5년 기준으로는 변동이 여전히 싸다는 점이었습니다. 고정이 확실히 이득이 되려면 변동금리가 1%p 가까이 오르고 그대로 유지돼야 합니다.
갈아탈 때 드는 돈: 중도상환수수료
다른 상품이나 은행으로 갈아타면 기존 대출을 일찍 갚는 셈이라 중도상환수수료가 붙을 수 있습니다.
- 언제: 보통 대출받은 지 3년 이내에 갚을 때. 3년이 지나면 대부분 면제
- 계산: 갚는 금액 × 수수료율 × (남은 기간 ÷ 3년)
- 수수료율: 2025년 1월 13일 이후 계약한 대출부터 크게 낮아졌습니다. 은행권 고정금리 주담대 평균은 1.43% → 0.56%, 변동금리 주담대도 0.6% 안팎입니다.
| 대출받은 뒤 지난 기간 | 계산 | 수수료 |
|---|---|---|
| 1년 | 3억 × 0.6% × 2/3 | 약 120만원 |
| 2년 | 3억 × 0.6% × 1/3 | 약 60만원 |
| 3년 이상 | 면제 (대부분) | 0원 |
2025년 1월 13일 이전에 계약한 대출은 예전 수수료율(1%대)이 적용될 수 있습니다. 내 대출의 수수료율은 은행 앱 대출 상세 화면에서 확인하세요.
표 3에서 변동이 268만원 이득인 시나리오라도, 갈아타면서 수수료 120만원을 내면 차이가 더 커집니다. 반대로 고정이 360만원 이득인 시나리오에서는 수수료를 빼도 240만원 정도 남습니다.
이런 사람은 고정, 이런 사람은 변동
| 상황 | 추천 | 이유 |
|---|---|---|
| 대출 잔액이 크고 월급 여유가 적음 | 고정 (혼합형) | 금리가 급등해도 5년간 상환액이 그대로라 계획을 세우기 쉬움 |
| 2~3년 안에 집을 팔거나 대출을 갚을 계획 | 변동 | 짧게 쓰면 지금 더 싼 변동이 유리 |
| 대출받은 지 1년 안 됨 | 일단 유지 후 비교 | 중도상환수수료가 큼 |
| 대출받은 지 3년 넘음 | 비교 후 갈아타기 검토 | 수수료가 없어 비교만 하면 됨 |
| 금리가 크게 오를지 걱정돼 잠이 안 옴 | 고정 | 몇백만 원 차이보다 마음 편한 값이 클 수 있음 |
갈아타기 전에 할 일 4가지
- 은행 앱에서 내 대출 확인: 금리 종류, 다음 금리 변경일, 중도상환수수료율과 면제 시점
- 대환대출 비교: 온라인 대출 갈아타기 서비스(은행 앱, 대출 비교 플랫폼)에서 다른 은행 금리를 한 번에 비교
- 금리인하요구권 먼저: 월급이 올랐거나 신용점수가 올랐다면, 갈아타기 전에 지금 은행에 금리 인하부터 요구해 보세요.
- 부대비용 확인: 갈아타면 근저당 설정비, 인지세 등이 들 수 있습니다. 은행이 부담하는 경우도 있으니 꼭 물어보세요.
금리가 0.25%p 바뀔 때 대출 금액별 이자 변화는 기준금리 대출이자 계산표에, 전세대출이라면 전세대출 금리 2026에 정리했습니다. 대출보다 예금 금리가 궁금하다면 예금·적금 이자 계산표를 보세요.
자주 묻는 질문 (FAQ)
Q1. 지금 변동금리에서 고정금리로 바꾸는 게 좋을까요?
지금은 고정금리가 변동금리보다 0.5%p 이상 높습니다. 3억원 대출 기준으로 변동금리가 1%p 가까이 오르고 유지돼야 5년 동안 고정이 이득입니다. 금리 급등이 걱정되거나 상환 여력이 적다면 고정이 마음 편할 수 있습니다.
Q2. 고정금리는 정말 만기까지 고정인가요?
은행의 고정금리 상품은 대부분 5년 고정 후 변동으로 바뀌는 혼합형입니다. 만기까지 완전히 고정된 상품은 많지 않습니다.
Q3. 중도상환수수료는 얼마인가요?
보통 대출 후 3년 안에 갚을 때 붙고, 갚는 금액 × 수수료율 × 남은 기간 비율로 계산합니다. 2025년 1월 13일 이후 계약분은 고정금리 주담대 평균 0.56% 수준으로 낮아졌습니다.
Q4. 기준금리가 오르면 변동금리는 바로 오르나요?
아닙니다. 약정한 금리 변경일(보통 6개월이나 12개월)에 코픽스 같은 기준 금리를 반영해 바뀝니다.
Q5. 갈아타기 전에 해 볼 만한 게 있나요?
금리인하요구권을 먼저 써 보세요. 월급이나 신용점수가 올랐다면 지금 은행에서 금리를 낮출 수 있고, 거절돼도 불이익이 없습니다.
Q6. 대출받은 지 1년밖에 안 됐는데 갈아타도 되나요?
3억원 기준 수수료가 100만원 이상 나올 수 있습니다. 표 3처럼 금리 차이로 아끼는 돈이 수수료보다 확실히 클 때만 갈아타는 게 좋습니다.
마무리
- 지금: 고정금리가 변동보다 0.5%p 이상 비쌈
- 3억원 30년 기준: 변동금리가 1%p 가까이 올라 유지돼야 5년간 고정이 이득
- 금리가 0.5%p 더 오르면: 5년 기준으로 변동이 아직 약 268만원 쌈
- 갈아탈 때: 중도상환수수료(1년 경과 시 약 120만원), 부대비용 확인
- 먼저 할 일: 금리 변경일 확인, 금리인하요구권, 대환대출 비교
이 글의 계산은 2026년 10월 시장 금리 범위를 참고한 가정(변동 4.6%, 고정 5.2%)에 따른 단순 예시이며, 대출 권유가 아닙니다. 실제 금리, 수수료, 상환액은 은행과 상품, 신용도, 계약 시점에 따라 다르니 거래 은행에 확인하세요.