급여명세서를 보면 세금보다 4대보험이 더 많이 빠지는 경우가 많습니다. 월급 300만원이면 4대보험으로만 매달 약 29만원이 나갑니다. 그런데 2027년에는 국민연금 보험료율이 또 올라 같은 월급이라도 공제액이 늘어납니다.
이 글에서는 2026년 4대보험 요율, 월급 200만~700만원 공제액표, 2027년에 얼마나 더 빠지는지를 직접 계산해 정리했습니다. 내 월급으로 바로 계산하는 방법도 담았습니다.

2026년 4대보험 요율 (근로자 부담분)
| 보험 | 전체 요율 | 근로자 부담 | 회사 부담 |
|---|---|---|---|
| 국민연금 | 9.5% | 4.75% | 4.75% |
| 건강보험 | 7.19% | 3.595% | 3.595% |
| 장기요양보험 | 건강보험료의 13.14% | 건강보험료 × 13.14% | 같음 |
| 고용보험 (실업급여) | 1.8% | 0.9% | 0.9% + 고용안정 부담금 |
| 산재보험 | 업종별 | 없음 | 회사가 전액 |
계산식 (월급 = 비과세 수당을 뺀 금액)
- 국민연금 = 월급 × 4.75% (단, 월 659만원까지만 계산, 2026년 7월~)
- 건강보험 = 월급 × 3.595%
- 장기요양 = 건강보험료 × 13.14%
- 고용보험 = 월급 × 0.9%
대충 계산법: 월급 × 약 9.7% = 4대보험 근로자 부담액
월급별 4대보험 공제액표 (2026년)
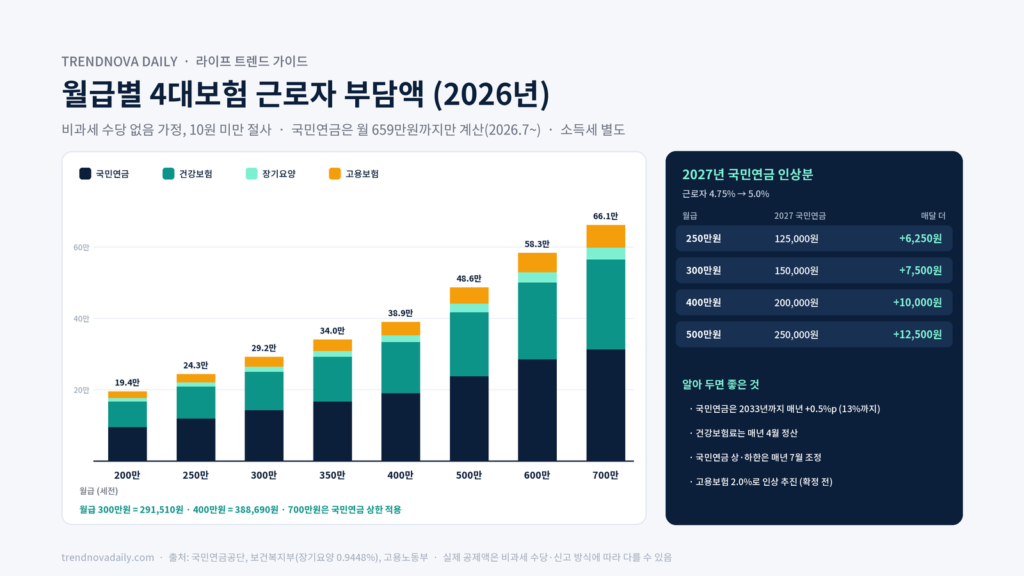
비과세 수당(식대 등)이 없다고 가정하고, 10원 미만은 버렸습니다.
| 월급 (세전) | 국민연금 | 건강보험 | 장기요양 | 고용보험 | 합계 | 4대보험 뺀 금액 |
|---|---|---|---|---|---|---|
| 200만원 | 95,000 | 71,900 | 9,440 | 18,000 | 194,340원 | 1,805,660원 |
| 250만원 | 118,750 | 89,870 | 11,800 | 22,500 | 242,920원 | 2,257,080원 |
| 300만원 | 142,500 | 107,850 | 14,170 | 27,000 | 291,520원 | 2,708,480원 |
| 350만원 | 166,250 | 125,820 | 16,530 | 31,500 | 340,100원 | 3,159,900원 |
| 400만원 | 190,000 | 143,800 | 18,890 | 36,000 | 388,690원 | 3,611,310원 |
| 500만원 | 237,500 | 179,750 | 23,610 | 45,000 | 485,860원 | 4,514,140원 |
| 600만원 | 285,000 | 215,700 | 28,340 | 54,000 | 583,040원 | 5,416,960원 |
| 700만원 | 313,020 | 251,650 | 33,060 | 63,000 | 660,730원 | 6,339,270원 |
(소득세와 지방소득세는 빠져 있습니다. 실제 통장에 들어오는 돈은 여기서 세금을 더 뺀 금액입니다.)
월급 700만원의 국민연금이 313,020원인 이유: 국민연금은 월 659만원까지만 보험료를 매깁니다. 659만원을 넘는 부분에는 보험료가 붙지 않습니다.
2027년에는 얼마나 더 빠질까?
| 항목 | 2026년 | 2027년 |
|---|---|---|
| 국민연금 (근로자) | 4.75% | 5.0% (전체 9.5% → 10%) |
| 건강보험 (근로자) | 3.595% | 3.595% (동결) |
| 장기요양 | 건보료의 13.14% | 아직 결정 전 |
| 고용보험 (근로자) | 0.9% | 1.0%로 인상 추진 (전체 1.8% → 2.0%, 확정 전) |
국민연금 인상분만 계산하면 (2027년, 월 공제액 증가)
| 월급 | 2026년 국민연금 | 2027년 국민연금 | 매달 더 빠지는 돈 | 1년이면 |
|---|---|---|---|---|
| 250만원 | 118,750원 | 125,000원 | +6,250원 | +75,000원 |
| 300만원 | 142,500원 | 150,000원 | +7,500원 | +90,000원 |
| 400만원 | 190,000원 | 200,000원 | +10,000원 | +120,000원 |
| 500만원 | 237,500원 | 250,000원 | +12,500원 | +150,000원 |
국민연금은 2033년까지 해마다 0.5%p씩 올라 13%가 됩니다. 근로자 부담으로는 매년 0.25%p씩 늘어나는 셈입니다. 대신 연금개혁으로 나중에 받는 연금(소득대체율)도 함께 올라갑니다. 국민연금 수령 나이는 국민연금 수령 나이 68세 논의 정리에서 확인하세요.
내 월급으로 계산하는 법 (3단계)
- 급여명세서에서 “비과세” 항목을 확인합니다. 식대(월 20만원까지) 같은 비과세 수당은 4대보험 계산에서 빠집니다.
- 보수월액 = 세전 월급 − 비과세 수당
- 보수월액 × 9.7% 하면 대략적인 4대보험 근로자 부담액입니다.
예시: 세전 월급 320만원, 식대 20만원 → 보수월액 300만원 → 4대보험 약 29만 1천원
4대보험, 알아 두면 돈 되는 3가지
- 건강보험료는 4월에 정산합니다. 작년 월급이 올랐다면 다음 해 4월 급여에서 건강보험료를 추가로 떼고, 줄었다면 돌려받습니다. 4월 월급이 갑자기 줄었다면 이 때문일 수 있습니다.
- 국민연금 보험료는 7월에 바뀝니다. 기준이 되는 소득 상·하한(2026년 7월부터 41만~659만원)이 매년 7월 조정됩니다.
- 퇴사하면 실업급여와 퇴직금도 확인하세요. 고용보험료를 낸 기간이 실업급여 기간을 정합니다. 자세한 내용은 실업급여 금액표 2026·2027과 퇴직금 계산표 2026에 정리했습니다.
자주 묻는 질문 (FAQ)
Q1. 2026년 4대보험 요율은 얼마인가요?
근로자 부담 기준으로 국민연금 4.75%, 건강보험 3.595%, 장기요양 건강보험료의 13.14%, 고용보험 0.9%입니다.
Q2. 월급 300만원이면 4대보험은 얼마나 빠지나요?
비과세 수당이 없다면 약 29만 1,520원입니다. 4대보험을 뺀 금액은 약 270만 8천원이고, 여기서 소득세가 추가로 빠집니다.
Q3. 2027년 국민연금 보험료율은 얼마인가요?
전체 10%, 근로자 부담 5.0%입니다. 2026년보다 0.25%p 올라, 월급 300만원이면 매달 7,500원 더 냅니다.
Q4. 4대보험을 간단히 계산하는 방법이 있나요?
보수월액(세전 월급 − 비과세) × 약 9.7%로 계산하면 근로자 부담액과 거의 같습니다.
Q5. 4월에 건강보험료가 더 빠졌어요. 왜 그런가요?
건강보험료 연말정산 때문입니다. 전년도 실제 월급을 기준으로 다시 계산해, 더 내야 할 금액을 4월 급여에서 떼고 덜 냈다면 돌려줍니다.
Q6. 국민연금은 월급이 아무리 많아도 계속 늘어나나요?
아닙니다. 2026년 7월부터는 월 659만원까지만 계산합니다. 근로자 부담 최대액은 월 약 31만 3천원입니다.
마무리
- 2026년 요율 (근로자): 국민연금 4.75% · 건강 3.595% · 장기요양 건보료의 13.14% · 고용 0.9%
- 대충 계산: 보수월액 × 약 9.7%
- 예시: 월급 300만원 약 29만원, 400만원 약 39만원
- 2027년: 국민연금 5.0%로 인상 (월급 300만원 기준 월 +7,500원), 건강보험 동결
- 챙길 것: 4월 건보료 정산, 7월 국민연금 기준 변경
급여명세서를 꺼내 이 표와 비교해 보세요. 내 4대보험이 제대로 계산되고 있는지, 내년에 얼마나 더 빠질지 바로 알 수 있습니다.
세금까지 뺀 연봉별 실수령액은 2026 연봉 실수령액표에서 확인하세요.
이 글은 2026년 10월 14일 기준 공개된 4대보험 요율로 계산한 예시입니다. 2027년 장기요양보험료율과 고용보험료율은 확정 전입니다. 실제 공제액은 비과세 수당, 회사의 보수 신고 방식에 따라 몇 십 원~몇 천 원 다를 수 있습니다.