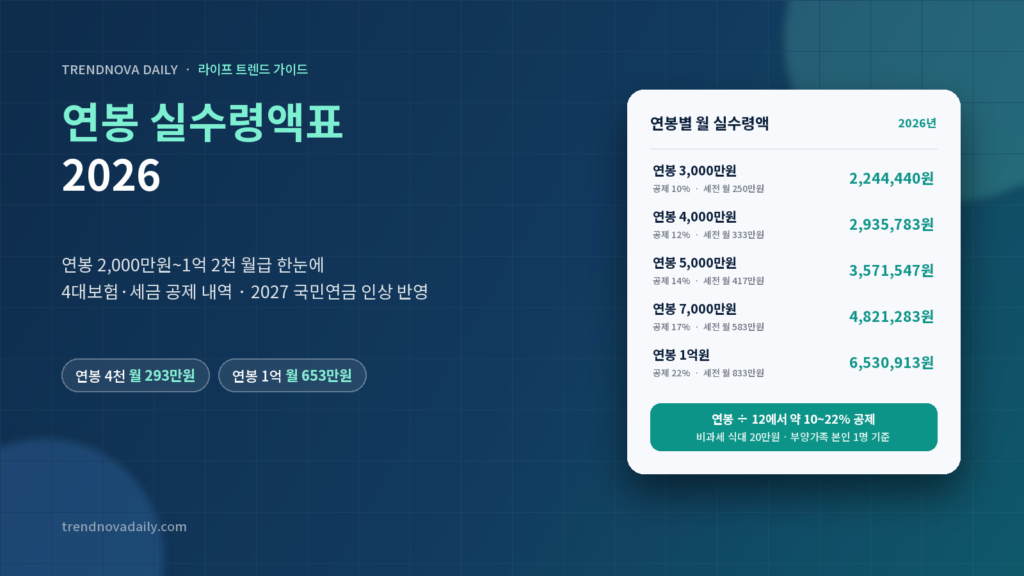
연봉 계약서에 적힌 숫자와 통장에 찍히는 월급은 꽤 차이가 납니다. 연봉 4,000만원이면 12로 나눈 333만원이 들어올 것 같지만, 실제로는 약 293만원입니다. 매달 약 40만원이 4대보험과 세금으로 빠지기 때문입니다.
이 글에서는 2026년 기준 연봉 2,000만원부터 1억 2,000만원까지 월 실수령액을 표로 정리했습니다. 연봉이 오를 때 실제로 얼마가 늘어나는지, 2027년 국민연금 인상으로 얼마가 줄어드는지도 함께 계산했습니다. 이번 표를 만들면서 가장 와닿았던 건 연봉이 500만원 올라도 월 실수령액은 30만원 조금 넘게만 늘어난다는 점이었습니다. 이유는 아래 표 3에서 설명합니다.
계산 기준 먼저: 이 표는 이렇게 만들었습니다
실수령액은 계산 조건에 따라 달라집니다. 이 글의 모든 표는 아래 기준으로 계산했습니다.
- 월 세전 급여 = 연봉 ÷ 12 (퇴직금 별도)
- 비과세 식대 월 20만원 (4대보험과 소득세를 계산하지 않는 금액)
- 부양가족 본인 1명 (자녀 없음)
- 국민연금 4.75% (기준소득월액 상한 659만원, 2026년 7월~)
- 건강보험 3.595%, 장기요양 건강보험료의 13.14%, 고용보험 0.9%
- 소득세 국세청 근로소득 간이세액표 (100% 원천징수), 지방소득세 소득세의 10%
- 10원 미만은 버렸습니다.
4대보험 요율과 계산법은 4대보험 계산표 2026·2027에 따로 자세히 정리했습니다.
연봉 실수령액 계산기
2026 연봉 실수령액 계산기
국세청 근로소득 간이세액표와 2026년 4대보험 요율로 계산합니다.
계산 기준: 국세청 근로소득 간이세액표(소득세법 시행령 별표2, 2024.2.29 개정), 국민연금 4.75%(기준소득월액 41만~659만원, 2026.7~), 건강보험 3.595%, 장기요양 건강보험료의 13.14%, 고용보험 0.9%, 지방소득세 소득세의 10%. 매달 떼는 예상 금액이며 실제 세금은 연말정산에서 확정됩니다. 회사의 급여 기준에 따라 다를 수 있습니다.
2026 연봉 실수령액표
| 연봉 | 월 세전 | 4대보험 | 소득세+지방세 | 월 실수령액 | 1년 실수령 (약) |
|---|---|---|---|---|---|
| 2,000만원 | 1,666,667원 | 142,500원 | 8,950원 | 1,515,217원 | 1,818만원 |
| 2,500만원 | 2,083,333원 | 182,990원 | 18,440원 | 1,881,903원 | 2,258만원 |
| 3,000만원 | 2,500,000원 | 223,490원 | 32,070원 | 2,244,440원 | 2,693만원 |
| 3,500만원 | 2,916,667원 | 263,980원 | 54,010원 | 2,598,677원 | 3,118만원 |
| 4,000만원 | 3,333,333원 | 304,470원 | 93,080원 | 2,935,783원 | 3,523만원 |
| 4,500만원 | 3,750,000원 | 344,950원 | 145,320원 | 3,259,730원 | 3,912만원 |
| 5,000만원 | 4,166,667원 | 385,440원 | 209,680원 | 3,571,547원 | 4,286만원 |
| 5,500만원 | 4,583,333원 | 425,930원 | 271,350원 | 3,886,053원 | 4,663만원 |
| 6,000만원 | 5,000,000원 | 466,430원 | 338,160원 | 4,195,410원 | 5,034만원 |
| 6,500만원 | 5,416,667원 | 506,910원 | 399,870원 | 4,509,887원 | 5,412만원 |
| 7,000만원 | 5,833,333원 | 547,390원 | 464,660원 | 4,821,283원 | 5,786만원 |
| 7,500만원 | 6,250,000원 | 587,880원 | 566,470원 | 5,095,650원 | 6,115만원 |
| 8,000만원 | 6,666,667원 | 628,370원 | 671,250원 | 5,367,047원 | 6,440만원 |
| 9,000만원 | 7,500,000원 | 675,630원 | 880,810원 | 5,943,560원 | 7,132만원 |
| 1억원 | 8,333,333원 | 717,030원 | 1,085,390원 | 6,530,913원 | 7,837만원 |
| 1억 2,000만원 | 10,000,000원 | 799,820원 | 1,586,820원 | 7,613,360원 | 9,136만원 |
표를 보면 패턴이 하나 보입니다.
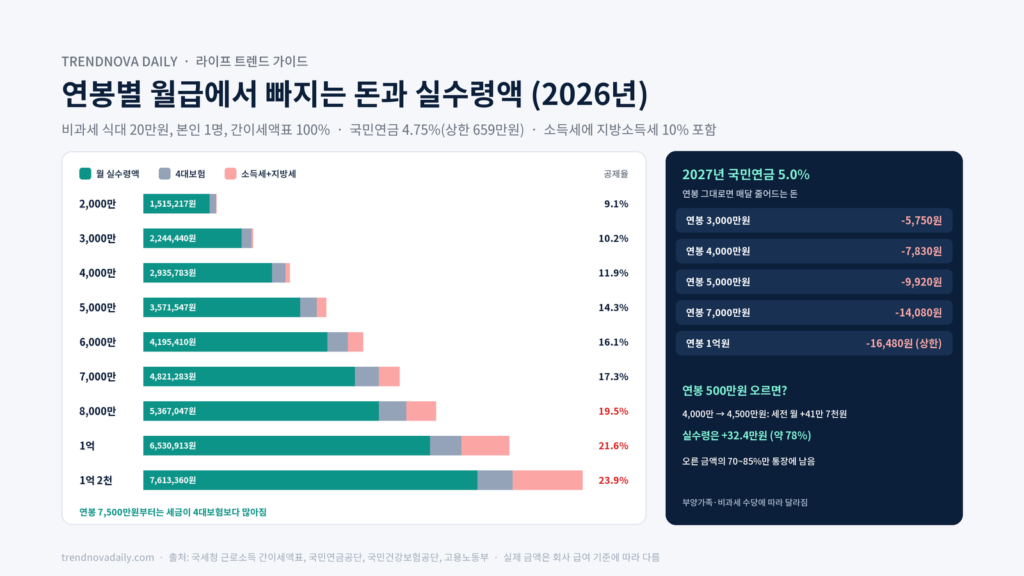
- 연봉 5,000만원 이하: 빠지는 돈의 대부분이 4대보험입니다.
- 연봉 7,500만원 이상: 세금이 4대보험보다 커집니다.
공제율로 보면 연봉 3,000만원은 약 10%, 5,000만원은 약 14%, 1억원은 약 22%가 빠집니다. 참고로 2026년 최저임금 월급(주 40시간)은 2,156,880원으로, 연봉으로 치면 약 2,588만원입니다. 최저임금 이야기는 2027 최저임금 글에 정리해 두었습니다.
연봉 4,000만원, 월급에서 뭐가 얼마나 빠지나
가장 많이 검색되는 연봉 4,000만원을 예로 한 줄씩 풀어 보겠습니다.
| 항목 | 계산 | 금액 |
|---|---|---|
| 월 세전 급여 | 4,000만원 ÷ 12 | 3,333,333원 |
| 과세 대상 급여 | 식대 20만원 제외 | 3,133,333원 |
| 국민연금 | 3,133,333원 × 4.75% | 148,830원 |
| 건강보험 | 3,133,333원 × 3.595% | 112,640원 |
| 장기요양보험 | 건강보험료 × 13.14% | 14,800원 |
| 고용보험 | 3,133,333원 × 0.9% | 28,200원 |
| 소득세 | 간이세액표 (본인 1명) | 84,620원 |
| 지방소득세 | 소득세 × 10% | 8,460원 |
| 공제 합계 | 397,550원 | |
| 월 실수령액 | 2,935,783원 |
식대 비과세 20만원이 있으면, 없을 때보다 매달 몇만 원을 더 받습니다. 그만큼 4대보험과 소득세를 계산하는 금액이 줄어들기 때문입니다. 급여명세서에 “식대”나 “자가운전보조금”이 따로 적혀 있는지 확인해 보세요.
연봉이 오르면 실수령액은 얼마나 늘까
연봉 협상할 때 꼭 알아 둘 표입니다. 연봉이 오르면 세금이 더 높은 비율로 붙기 때문에, 오른 금액이 그대로 통장에 들어오지 않습니다.
| 연봉 변화 | 월 세전 증가 | 월 실수령 증가 | 실제로 남는 비율 |
|---|---|---|---|
| 3,000만 → 3,500만원 | +416,667원 | +354,237원 | 약 85% |
| 4,000만 → 4,500만원 | +416,667원 | +323,947원 | 약 78% |
| 5,000만 → 5,500만원 | +416,667원 | +314,507원 | 약 75% |
| 6,000만 → 7,000만원 | +833,333원 | +625,873원 | 약 75% |
| 8,000만 → 9,000만원 | +833,333원 | +576,513원 | 약 69% |
연봉 4,000만원에서 500만원 오르면 월 세전은 41만 7천원 늘지만, 실제로 손에 쥐는 건 약 32만 4천원입니다. 이직이나 연봉 협상 때 “월 몇십만 원 오른다”고 기대했다면 오른 금액의 70~85%만 계산하는 게 현실적입니다.
2027년엔 실수령액이 줄어든다? 국민연금 인상 영향
연금개혁으로 국민연금 보험료율이 매년 0.5%p씩 오릅니다. 근로자 부담은 2026년 4.75%에서 2027년 5.0%가 됩니다. 연봉이 같아도 실수령액이 조금 줄어든다는 뜻입니다.
| 연봉 | 2026년 실수령 | 2027년 실수령 (예상) | 매달 줄어드는 돈 | 1년이면 |
|---|---|---|---|---|
| 3,000만원 | 2,244,440원 | 2,238,690원 | -5,750원 | -69,000원 |
| 4,000만원 | 2,935,783원 | 2,927,953원 | -7,830원 | -93,960원 |
| 5,000만원 | 3,571,547원 | 3,561,627원 | -9,920원 | -119,040원 |
| 6,000만원 | 4,195,410원 | 4,183,410원 | -12,000원 | -144,000원 |
| 7,000만원 | 4,821,283원 | 4,807,203원 | -14,080원 | -168,960원 |
| 8,000만원 | 5,367,047원 | 5,350,877원 | -16,170원 | -194,040원 |
| 1억원 | 6,530,913원 | 6,514,433원 | -16,480원 (상한) | -197,760원 |
※ 건강보험료는 2027년 동결, 소득세는 같다고 가정했습니다. 고용보험료 인상(0.9% → 1.0%)도 추진 중이라 확정되면 연봉 4,000만원 기준 매달 약 3천원이 더 빠집니다. 국민연금 상한액도 매년 7월에 바뀌어서 1억원 행은 달라질 수 있습니다.
다만 보험료가 오르는 만큼 나중에 받는 연금도 늘어납니다. 국민연금을 언제부터 받는지는 국민연금 수령 나이 68세 논의 정리에서 확인하세요.
내 실수령액이 표와 다른 이유 5가지
급여명세서를 보면 표와 몇천 원에서 몇만 원 차이가 날 수 있습니다. 대부분 아래 이유입니다.
- 부양가족 수: 배우자나 자녀를 부양가족으로 올리면 매달 떼는 소득세가 줄어듭니다. 8~20세 자녀가 있으면 더 줄어듭니다.
- 비과세 수당: 식대 외에 자가운전보조금(월 20만원), 출산·보육수당(월 20만원) 등이 있으면 실수령액이 늘어납니다.
- 원천징수 비율 80%·120%: 회사에 신청하면 매달 떼는 소득세를 80%나 120%로 바꿀 수 있습니다.
- 상여금·성과급: 보너스가 나온 달에는 세금이 크게 늘어 실수령 비율이 낮아집니다.
- 건강보험료 연말정산: 매년 4월에 전년도 보수 기준으로 정산해서 그달에만 건강보험료가 더 빠지거나 돌려받습니다.
실수령액 늘리는 현실적인 방법
매달 받는 돈을 늘리는 방법과 연말정산에서 돌려받는 방법은 다릅니다. 둘을 나눠서 보세요.
- 매달 늘리기: 원천징수 80% 선택. 매달 떼는 세금이 20% 줄어서 월급이 조금 늘어납니다. 대신 연말정산 때 덜 돌려받거나 더 낼 수 있습니다. 총 세금은 같고 시기만 바뀝니다.
- 연말정산으로 돌려받기:
- 카드 소득공제 순서를 맞추면 돌려받는 돈이 커집니다 → 카드 소득공제 계산법 2026
- 월세로 산다면 월세 세액공제가 큽니다 → 월세 세액공제 계산법
- 목돈 굴리기: 실수령액에서 매달 모은 돈을 어디에 넣을지 고민이라면 예금·적금 이자 계산표를 참고하세요.
자주 묻는 질문 (FAQ)
Q1. 연봉 3,000만원이면 월 실수령액은 얼마인가요?
2026년 기준, 비과세 식대 20만원과 부양가족 본인 1명을 가정하면 약 224만 4천원입니다. 4대보험 약 22만원과 세금 약 3만원이 빠집니다.
Q2. 연봉 5,000만원 실수령액은 얼마인가요?
월 약 357만 2천원입니다. 4대보험 약 38만 5천원, 소득세와 지방소득세 약 21만원이 빠집니다.
Q3. 연봉 1억 실수령액은 얼마인가요?
월 약 653만원이고, 1년이면 약 7,837만원입니다. 연봉의 약 22%가 4대보험과 세금으로 빠집니다.
Q4. 2027년에는 실수령액이 줄어드나요?
국민연금 근로자 부담이 4.75%에서 5.0%로 올라서, 연봉이 같으면 연봉 4,000만원 기준 매달 약 7,800원이 줄어듭니다.
Q5. 실수령액표와 내 월급이 다른 이유는 무엇인가요?
부양가족 수, 비과세 수당, 원천징수 비율(80·100·120%), 상여금 지급 여부에 따라 달라집니다.
Q6. 연봉에 퇴직금이 포함되어 있으면 어떻게 계산하나요?
퇴직금 포함 연봉이라면 연봉을 13으로 나눈 금액이 월 세전 급여에 가깝습니다. 그만큼 위 표보다 실수령액이 적습니다.
마무리
연봉 실수령액은 연봉 ÷ 12에서 약 10~22%를 뺀 금액이라고 기억하면 됩니다. 핵심은 세 가지입니다.
- 연봉 5,000만원 이하는 4대보험이, 그 이상은 세금이 많이 빠집니다.
- 연봉이 올라도 실제로 남는 건 오른 금액의 70~85%입니다.
- 2027년엔 국민연금 인상으로 연봉이 같아도 매달 몇천 원~1만 6천원이 줄어듭니다.
회사를 그만둘 계획이 있다면 퇴직금 계산표와 실업급여 금액표도 함께 확인해 두세요.
이 글의 실수령액은 2026년 10월 기준 4대보험 요율과 국세청 근로소득 간이세액표로 계산한 예시입니다. 비과세 수당, 부양가족 수, 원천징수 비율, 회사의 급여 계산 방식에 따라 실제 금액은 다를 수 있으며, 최종 세금은 연말정산에서 확정됩니다.